Bankkonto gesperrt: 7 wichtige Schritte, die Sie jetzt tun sollten
Bankkonto gesperrt – diese Situation kann sehr schnell zum Problem werden. Wenn plötzlich keine Überweisung mehr funktioniert, die Girokarte abgelehnt wird oder du kein Geld mehr abheben kannst, stellt sich sofort die Frage: Warum wurde das Konto gesperrt und was kann ich jetzt tun?
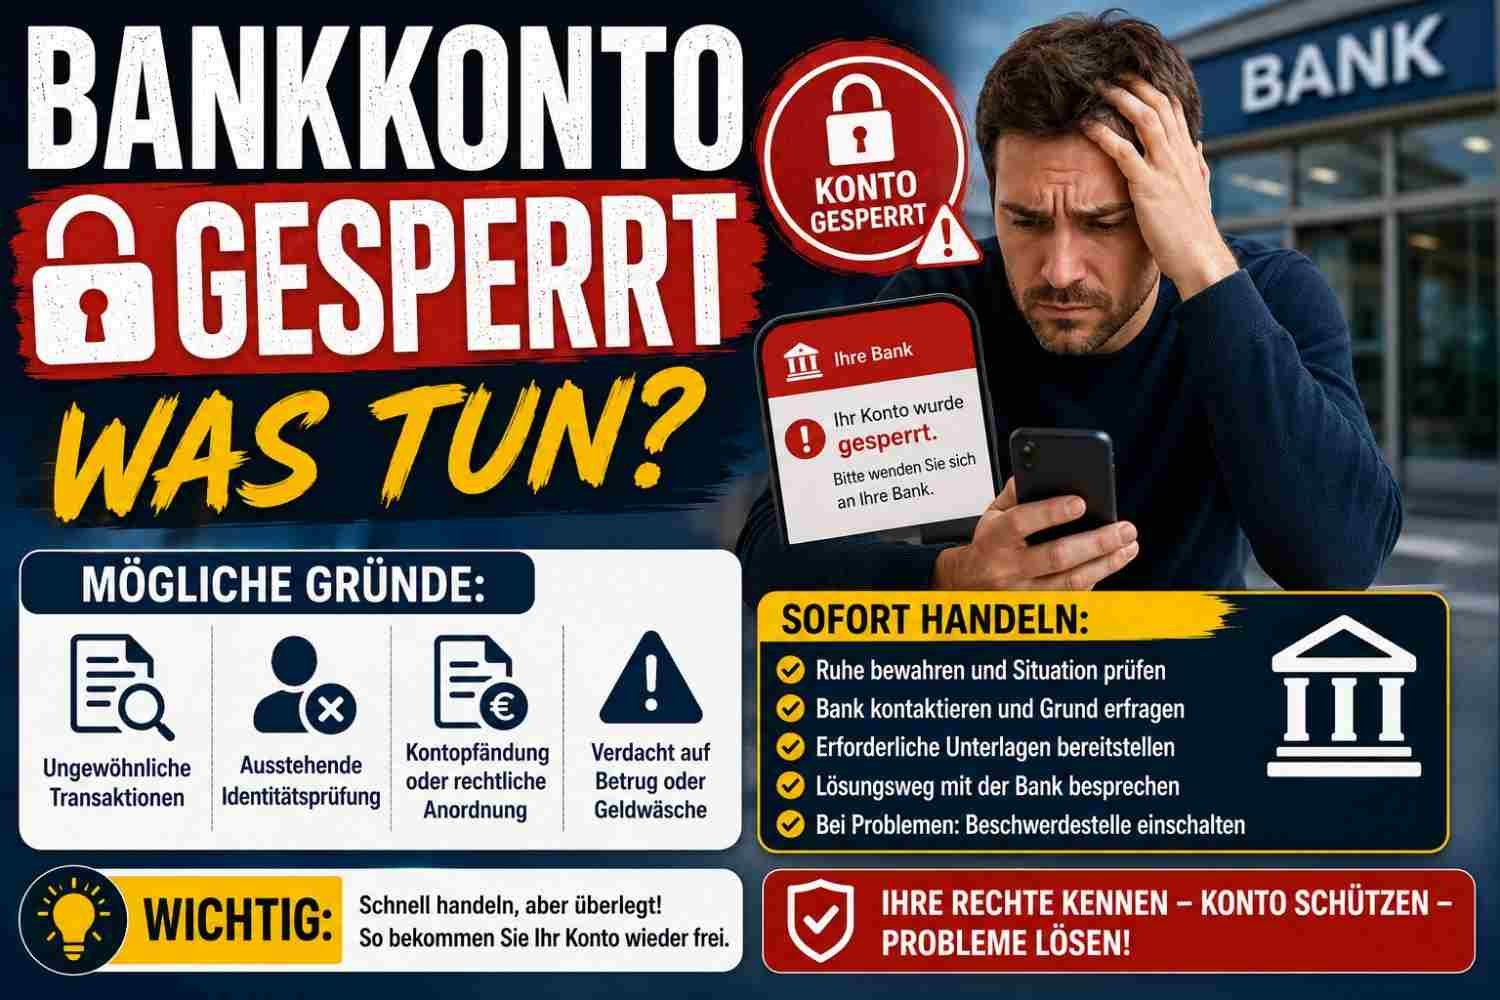
Eine Kontosperre kann verschiedene Ursachen haben. Manchmal handelt es sich um eine Sicherheitsmaßnahme der Bank. In anderen Fällen können fehlende Unterlagen, ein Pfändungsbeschluss, ungewöhnliche Kontobewegungen oder rechtliche Gründe dahinterstehen.
Wichtig ist deshalb, nicht sofort davon auszugehen, dass das Geld auf dem Konto verloren ist.
Eine Kontosperre bedeutet zunächst, dass bestimmte Verfügungen über das Konto eingeschränkt oder vollständig verhindert werden. Welche Möglichkeiten du hast, hängt stark vom Grund der Sperre ab.
In diesem Ratgeber zeigen wir, welche Ursachen häufig vorkommen, was du als Erstes prüfen solltest und wann du schnell handeln musst.
Inhaltsverzeichnis
- Was bedeutet „Bankkonto gesperrt“?
- Warum wird ein Bankkonto gesperrt?
-
- Sicherheitsbedingte Kontosperre
-
- Verdächtige Kontobewegungen
-
- Fehlende Identitätsprüfung
-
- Kontopfändung
-
- Überzogenes Konto
-
- Tod des Kontoinhabers
-
- Gerichtliche oder behördliche Gründe
- Kann die Bank mein Konto einfach sperren?
- Was tun, wenn das Bankkonto gesperrt ist?
- Kann ich noch Geld abheben?
- Was passiert mit eingehenden Zahlungen?
- Wie lange bleibt ein Konto gesperrt?
- Bankkonto wegen Geldwäscheprüfung gesperrt
- Konto für Ausländer in Deutschland
- Was tun, wenn die Bank keine genaue Auskunft gibt?
- P-Konto bei Kontopfändung
- Neues Konto trotz Kontosperre?
- Muster für eine Anfrage an die Bank
- Checkliste
- FAQ
- Fazit
Was bedeutet „Bankkonto gesperrt“?
Wenn ein Bankkonto gesperrt ist, können bestimmte Funktionen des Kontos eingeschränkt sein.
Das kann beispielsweise bedeuten:
- Überweisungen funktionieren nicht
- Lastschriften werden abgelehnt
- Bargeldabhebungen sind nicht möglich
- die Girokarte funktioniert nicht
- Online-Banking ist eingeschränkt
- eingehende Zahlungen werden anders behandelt
- das gesamte Guthaben kann vorübergehend blockiert sein
Welche Einschränkungen tatsächlich bestehen, hängt vom Grund der Sperre ab.
Deshalb ist die erste Frage nicht:
„Wie bekomme ich mein Geld zurück?“
Sondern:
„Warum wurde mein Konto gesperrt?“
Erst danach lässt sich sinnvoll entscheiden, welcher nächste Schritt richtig ist.
Warum wird ein Bankkonto gesperrt?
Eine Kontosperre kann unterschiedliche Ursachen haben.
Häufige Beispiele sind:
- Sicherheitsprüfung der Bank
- Verdacht auf ungewöhnliche Transaktionen
- fehlende Identitäts- oder Kundendaten
- Kontopfändung
- gerichtliche oder behördliche Maßnahmen
- Probleme mit dem Konto oder Zahlungsverkehr
- besondere Situationen nach dem Tod eines Kontoinhabers
Nicht jede Sperre bedeutet deshalb automatisch, dass dem Kontoinhaber ein Fehlverhalten vorgeworfen wird.
Gerade bei Sicherheitsprüfungen kann die Bank reagieren, wenn eine Transaktion ungewöhnlich erscheint.
1. Bankkonto wegen einer Sicherheitsprüfung gesperrt
Banken überwachen Zahlungsvorgänge unter anderem aus Sicherheitsgründen.
Wenn beispielsweise plötzlich eine ungewöhnliche Transaktion festgestellt wird, kann eine Bank zusätzliche Prüfungen durchführen.
Beispiel
Du verwendest dein Konto normalerweise für:
- Gehalt
- Miete
- normale Kartenzahlungen
Plötzlich geht eine ungewöhnlich hohe Zahlung ein oder es wird eine Transaktion ausgelöst, die nicht zum bisherigen Nutzungsverhalten passt.
Die Bank kann dann zusätzliche Informationen oder eine Bestätigung verlangen.
Das bedeutet nicht automatisch, dass die Transaktion illegal ist.
Es kann schlicht eine Sicherheitsmaßnahme sein.
2. Verdächtige Kontobewegungen
Auch ungewöhnliche Kontobewegungen können zu einer Prüfung führen.
Das kann beispielsweise bei:
- ungewöhnlich hohen Überweisungen
- häufigen internationalen Zahlungen
- ungewöhnlichen Zahlungsempfängern
- stark verändertem Kontonutzungsverhalten
passieren.
Banken unterliegen gesetzlichen Pflichten zur Verhinderung und Bekämpfung von Geldwäsche und Terrorismusfinanzierung.
Das Geldwäschegesetz enthält entsprechende Sorgfalts- und Prüfpflichten. Informationen dazu stellt auch die deutsche Finanzaufsicht BaFin bereit. BaFin – Geldwäscheprävention
Wichtig
Wenn die Bank Unterlagen verlangt, solltest du diese möglichst vollständig und wahrheitsgemäß bereitstellen.
3. Fehlende Identitätsprüfung
Ein weiterer Grund können fehlende oder nicht mehr aktuelle Kundendaten sein.
Banken müssen bestimmte Kundeninformationen erfassen und aktuell halten.
Das kann beispielsweise relevant werden, wenn:
- der Ausweis abgelaufen ist
- die Bank neue Identitätsunterlagen verlangt
- die Adresse geändert wurde
- bestimmte Kundendaten fehlen
- zusätzliche Informationen zur Geschäftsbeziehung benötigt werden
Wenn du eine Aufforderung der Bank erhältst, solltest du sie nicht ignorieren.
Bankkonto gesperrt nach Umzug
Auch ein Umzug kann indirekt zu Problemen führen, wenn deine Bank aktuelle Daten benötigt.
Das bedeutet nicht, dass ein normales Ummelden automatisch zu einer Kontosperre führt.
Wenn die Bank dich jedoch zur Aktualisierung deiner Adresse oder Identität auffordert und du nicht reagierst, kann die Geschäftsbeziehung komplizierter werden.
Bei einem Umzug innerhalb Deutschlands solltest du deshalb nicht nur an die Meldebehörde denken.
Auch bei:
- Bank
- Arbeitgeber
- Versicherung
- Mobilfunkanbieter
kann eine Aktualisierung der Adresse erforderlich sein.
4. Bankkonto wegen Kontopfändung gesperrt
Eine der wichtigsten Situationen ist die Kontopfändung.
Hier geht es nicht um eine normale Sicherheitsprüfung der Bank.
Eine Kontopfändung kann dazu führen, dass der Kontoinhaber nicht mehr frei über das Guthaben verfügen kann.
Das kann beispielsweise passieren, wenn ein Gläubiger einen vollstreckbaren Anspruch durchsetzt und eine Pfändungsmaßnahme erfolgt.
Wenn dein Konto wegen einer Pfändung betroffen ist, solltest du schnell prüfen, ob ein Pfändungsschutzkonto, kurz P-Konto, relevant ist.
Die Verbraucherzentrale informiert ausführlich über das P-Konto und den Pfändungsschutz. Verbraucherzentrale – Pfändungsschutzkonto
Was ist ein P-Konto?
Ein P-Konto ist ein Girokonto mit gesetzlichem Pfändungsschutz.
Es soll sicherstellen, dass eine Person trotz einer Kontopfändung über einen geschützten Betrag verfügen kann.
Das ist besonders wichtig, wenn über das Konto beispielsweise:
- Gehalt
- Sozialleistungen
- Kindergeld
- andere laufende Zahlungen
eingehen.
Die konkrete Höhe des geschützten Betrags hängt von den gesetzlichen Regelungen und der persönlichen Situation ab.
Deshalb sollte man bei einer Pfändung nicht einfach abwarten.
Kann man ein normales Konto in ein P-Konto umwandeln?
Unter den gesetzlichen Voraussetzungen kann ein bestehendes Girokonto als P-Konto geführt werden.
Wenn bereits eine Pfändung vorliegt, kann schnelles Handeln wichtig sein.
Die Verbraucherzentrale weist darauf hin, dass Verbraucher grundsätzlich einen Anspruch auf Umwandlung ihres Girokontos in ein P-Konto haben. Verbraucherzentrale – P-Konto
5. Bankkonto wegen Überziehung gesperrt
Ein Konto kann auch Probleme bekommen, wenn es stark oder dauerhaft überzogen ist.
Dabei muss man zwischen verschiedenen Situationen unterscheiden.
Eine normale kurzfristige Kontoüberziehung bedeutet nicht automatisch, dass das Konto komplett gesperrt wird.
Wenn aber beispielsweise:
- ein vereinbarter Kreditrahmen überschritten wird,
- Zahlungen nicht mehr ausgeführt werden können,
- Rückstände entstehen,
kann die Bank Maßnahmen ergreifen.
Wenn du merkst, dass dein Konto dauerhaft im Minus ist, solltest du nicht erst reagieren, wenn bereits mehrere Zahlungen zurückgewiesen wurden.
6. Bankkonto nach dem Tod des Kontoinhabers
Wenn ein Kontoinhaber verstirbt, kann die Bank besondere Prüfungen durchführen.
Welche Personen über das Konto verfügen dürfen, hängt unter anderem davon ab:
- ob es ein Einzelkonto oder Gemeinschaftskonto ist,
- ob eine Kontovollmacht besteht,
- welche erbrechtlichen Nachweise vorliegen,
- welche Vereinbarungen mit der Bank bestehen.
Erben sollten deshalb nicht einfach davon ausgehen, dass eine Sterbeurkunde allein jede Kontoverfügung ermöglicht.
Bei größeren Vermögenswerten kann ein Erbnachweis erforderlich sein.
7. Gerichtliche oder behördliche Gründe
Eine Kontosperre kann auch auf einer rechtlichen Maßnahme beruhen.
Das ist eine andere Situation als eine normale Sicherheitsprüfung.
Wenn du einen offiziellen Beschluss oder eine Mitteilung erhältst, solltest du zuerst herausfinden:
Wer hat die Maßnahme veranlasst?
und:
Welche Forderung oder welches Verfahren steht dahinter?
Bei einer Pfändung kann beispielsweise ein Gläubiger beziehungsweise eine Vollstreckungsstelle beteiligt sein.
Kann die Bank mein Konto einfach sperren?
Die Antwort hängt vom konkreten Grund und den Umständen ab.
Eine Bank kann nicht jede beliebige Kontosperre ohne rechtliche Grundlage durchführen.
Gleichzeitig bestehen für Banken gesetzliche Pflichten und vertragliche Rechte, aufgrund derer bestimmte Einschränkungen möglich sein können.
Insbesondere bei Verdachtsfällen oder gesetzlich vorgeschriebenen Prüfungen kann die Bank nicht immer einfach alle Details offenlegen.
Deshalb ist die Aussage:
„Die Bank muss mir immer sofort sagen, warum sie mein Konto gesperrt hat.“
zu pauschal.
Was tun, wenn das Bankkonto gesperrt ist?
Wenn du feststellst, dass dein Konto nicht mehr funktioniert, solltest du systematisch vorgehen.
Schritt 1: Banking-App prüfen
Schau zunächst nach:
- Fehlermeldungen
- Nachrichten der Bank
- Mitteilungen im Postfach
- abgelehnten Zahlungen
- Hinweise auf Sicherheitsprüfungen
Manchmal ist das Problem weniger umfangreich als zunächst gedacht.
Schritt 2: Bank kontaktieren
Rufe die Bank über eine offizielle Telefonnummer an oder kontaktiere sie über das sichere Online-Banking.
Frage konkret:
„Mein Konto ist derzeit eingeschränkt. Können Sie mir bitte mitteilen, welche Funktionen betroffen sind und welche Unterlagen oder Schritte erforderlich sind?“
Diese Formulierung ist besser als ein allgemeines:
„Warum haben Sie mein Konto gesperrt?“
Denn du möchtest vor allem wissen:
Was muss ich jetzt tun?
Schritt 3: Verlangte Unterlagen einreichen
Wenn die Bank beispielsweise einen aktuellen Ausweis oder Informationen zu einer Zahlung benötigt, solltest du diese schnell bereitstellen.
Bewahre die Kommunikation auf.
Schritt 4: Prüfen, ob eine Pfändung vorliegt
Wenn die Bank Begriffe verwendet wie:
- Pfändung
- Pfändungsbeschluss
- Gläubiger
- Vollstreckung
- P-Konto
handelt es sich um eine andere Situation.
Dann solltest du dich gezielt mit dem Pfändungsschutz beschäftigen.
Schritt 5: Wichtige Zahlungen überprüfen
Wenn dein Konto tatsächlich nicht verfügbar ist, solltest du sofort prüfen, welche Zahlungen betroffen sein könnten.
Zum Beispiel:
- Miete
- Strom
- Krankenversicherung
- Versicherungen
- Kreditraten
- Lebensmittel
- Gehaltseingang
Wenn eine Kontosperre länger dauert, kann daraus schnell ein weiteres Problem entstehen.
Kann ich noch Geld abheben?
Das hängt vom Grund der Sperre ab.
Bei einer vollständigen Kontosperre kann auch die Bargeldabhebung eingeschränkt sein.
Bei einer Pfändung gelten wiederum spezielle Regeln.
Deshalb gibt es keine pauschale Antwort:
„Bei einer Kontosperre darf man immer noch Geld abheben.“
Du musst zuerst wissen, welche Art von Einschränkung vorliegt.
Was passiert mit meinem Gehalt?
Das hängt ebenfalls vom Grund der Kontosperre ab.
Bei einer Pfändung gelten besondere Schutzregelungen.
Bei einer Sicherheitsprüfung kann die Situation anders aussehen.
Wenn dein Gehalt auf ein betroffenes Konto eingeht, solltest du deshalb möglichst schnell mit der Bank klären, wie die eingehende Zahlung behandelt wird.
Bei einer Pfändung kann die Umwandlung in ein P-Konto besonders wichtig sein.
Was passiert mit Lastschriften?
Wenn dein Konto nicht verfügbar ist, können Lastschriften möglicherweise nicht wie gewohnt ausgeführt werden.
Das kann beispielsweise betreffen:
- Miete
- Strom
- Telefon
- Versicherungen
- Streaming-Abos
- Kreditraten
Wenn eine Zahlung wichtig ist, solltest du nicht darauf warten, dass sie automatisch funktioniert.
Prüfe frühzeitig alternative Zahlungswege oder kläre die Situation mit dem jeweiligen Zahlungsempfänger.
Wie lange bleibt ein Bankkonto gesperrt?
Dafür gibt es keine allgemeine einheitliche Dauer.
Eine Sicherheitsprüfung kann anders behandelt werden als eine Pfändung.
Auch eine fehlende Identitätsprüfung kann anders gelöst werden als eine gerichtliche Maßnahme.
Deshalb sind Aussagen wie:
„Ein Bankkonto wird nach 24 Stunden automatisch wieder freigeschaltet.“
nicht seriös.
Wenn jemand eine konkrete Dauer nennt, ohne den Grund der Sperre zu kennen, fehlt eine wichtige Information.
Bankkonto wegen Geldwäscheprüfung gesperrt
Bei bestimmten Transaktionen können Banken Prüfungen im Zusammenhang mit Geldwäscheprävention durchführen.
Das kann für den Kunden unangenehm sein, besonders wenn gleichzeitig wichtige Zahlungen anstehen.
Die BaFin erklärt, dass Kreditinstitute im Rahmen ihrer gesetzlichen Pflichten unter anderem Kunden identifizieren und bestimmte Transaktionen beziehungsweise Geschäftsbeziehungen überwachen müssen. BaFin – Geldwäscheprävention
Was solltest du tun?
Wenn die Bank Nachweise verlangt, kann beispielsweise relevant sein:
- Herkunft des Geldes
- Zweck einer Überweisung
- Geschäftsunterlagen
- Rechnungen
- Verträge
- Identitätsnachweise
Welche Unterlagen erforderlich sind, hängt vom Einzelfall ab.
Bankkonto gesperrt bei ausländischen Überweisungen
Eine internationale Zahlung ist nicht automatisch verdächtig.
Trotzdem können internationale Transaktionen zusätzliche Prüfungen auslösen.
Das kann beispielsweise bei ungewöhnlich hohen Beträgen oder einem vom bisherigen Kontoverhalten stark abweichenden Zahlungsvorgang passieren.
Wenn die Bank nach dem Hintergrund fragt, solltest du die Transaktion sachlich erklären und geeignete Nachweise bereitstellen.
Bankkonto für Ausländer in Deutschland gesperrt
Wenn du als ausländischer Staatsbürger in Deutschland ein Bankkonto hast, gelten grundsätzlich ebenfalls die gesetzlichen Anforderungen der Bank.
Probleme können beispielsweise entstehen, wenn:
- Identitätsdaten nicht aktuell sind,
- ein Aufenthaltstitel geändert wurde,
- die Bank zusätzliche Unterlagen benötigt,
- die Adresse nicht aktualisiert wurde.
Das bedeutet aber nicht, dass ein ausländischer Pass allein ein Grund für eine Kontosperre wäre.
Entscheidend ist der konkrete Fall.
Was tun, wenn die Bank keine genaue Auskunft gibt?
Das kann besonders frustrierend sein.
Wenn du telefonisch keine klare Antwort bekommst, stelle deine Anfrage schriftlich.
Zum Beispiel:
„Bitte teilen Sie mir mit, welche Einschränkungen derzeit für mein Konto bestehen und welche Schritte beziehungsweise Unterlagen für eine Aufhebung der Einschränkung erforderlich sind.“
So bekommst du zumindest eine dokumentierte Anfrage.
Wenn die Angelegenheit nicht geklärt wird, kannst du das Beschwerdeverfahren der Bank prüfen.
Bei bestimmten Streitigkeiten können außerdem Schlichtungsstellen relevant sein.
Die BaFin informiert über Möglichkeiten zur Verbraucherbeschwerde und über Schlichtungsverfahren im Finanzbereich. BaFin – Verbraucherbeschwerden
Bankkonto gesperrt: Was sollte ich nicht tun?
Keine verdächtigen Umgehungsversuche
Wenn eine Bank eine Transaktion prüft, solltest du nicht versuchen, die Prüfung durch künstlich aufgeteilte Überweisungen zu umgehen.
Keine falschen Angaben
Gib gegenüber der Bank keine erfundene Erklärung zur Herkunft des Geldes ab.
Nicht einfach ein neues Konto eröffnen und alles verschweigen
Wenn eine rechtliche Pfändung oder andere Maßnahme besteht, löst ein zweites Konto das zugrunde liegende Problem nicht automatisch.
Wichtige Zahlungen nicht vergessen
Eine Kontosperre kann schnell zu Miet-, Versicherungs- oder Stromproblemen führen.
Neues Bankkonto trotz gesperrtem Konto?
Ob du ein weiteres Konto eröffnen kannst, hängt von den Umständen ab.
Wenn das bisherige Konto beispielsweise nur wegen einer Sicherheitsprüfung vorübergehend eingeschränkt ist, ist die Situation anders als bei einer Kontopfändung.
Ein neues Konto sollte deshalb nicht als automatische Lösung betrachtet werden.
Wenn eine Pfändung besteht, muss insbesondere der Pfändungsschutz berücksichtigt werden.
Basiskonto in Deutschland
Für Verbraucher, die bestimmte Voraussetzungen erfüllen, kann das Thema Basiskonto relevant sein.
Das Zahlungskontengesetz enthält Regelungen zum Recht auf Zugang zu einem Basiskonto unter bestimmten Voraussetzungen.
Die BaFin stellt hierzu Informationen für Verbraucher bereit. BaFin – Basiskonto
Das bedeutet allerdings nicht, dass jeder Kontoinhaber unabhängig von seiner Situation automatisch ein neues Konto erhalten muss.
Muster: Anfrage an die Bank
Wenn dein Konto plötzlich nicht funktioniert, kannst du beispielsweise folgende Nachricht verwenden:
Tipp: Sensible Daten nur über sichere Kommunikationswege der Bank übermitteln.
Checkliste: Bankkonto gesperrt
Wenn dein Konto nicht mehr funktioniert:
☐ Banking-App prüfen
☐ Nachrichten der Bank lesen
☐ offizielle Bank-Hotline kontaktieren
☐ Grund der Einschränkung erfragen
☐ benötigte Unterlagen prüfen
☐ bei Pfändung nach P-Konto fragen
☐ wichtige Zahlungen kontrollieren
☐ Gehaltseingang berücksichtigen
☐ Kommunikation dokumentieren
☐ bei Streit Beschwerdeverfahren prüfen
FAQ: Bankkonto gesperrt
Warum ist mein Bankkonto gesperrt?
Mögliche Gründe sind unter anderem Sicherheitsprüfungen, ungewöhnliche Kontobewegungen, fehlende Kundendaten, eine Kontopfändung oder rechtliche Maßnahmen. Der konkrete Grund muss bei der jeweiligen Bank beziehungsweise anhand der vorhandenen Mitteilungen geklärt werden.
Wie lange bleibt ein gesperrtes Konto gesperrt?
Es gibt keine allgemeine feste Dauer. Die Dauer hängt vom Grund der Einschränkung und davon ab, welche Prüfung oder Maßnahme dahintersteht.
Kann die Bank mein Konto wegen einer ungewöhnlichen Überweisung sperren?
Eine ungewöhnliche Transaktion kann eine Prüfung auslösen. Ob und in welchem Umfang das Konto eingeschränkt wird, hängt vom konkreten Fall ab.
Was kann ich tun, wenn mein Konto gesperrt wurde?
Prüfe zunächst die Nachrichten der Bank und kontaktiere die Bank über einen offiziellen Kommunikationsweg. Frage konkret nach dem Grund und den erforderlichen nächsten Schritten.
Was passiert bei einer Kontopfändung?
Bei einer Kontopfändung kann die Verfügung über Guthaben eingeschränkt werden. Ein P-Konto kann unter den gesetzlichen Voraussetzungen Pfändungsschutz ermöglichen. Verbraucherzentrale – P-Konto
Was ist ein P-Konto?
Ein Pfändungsschutzkonto ist ein Girokonto, auf dem unter den gesetzlichen Voraussetzungen ein bestimmter Betrag vor einer Pfändung geschützt werden kann.
Kann ich trotz Kontosperre mein Gehalt bekommen?
Das hängt von der Art der Sperre ab. Bei einer Pfändung gelten besondere Regeln. Deshalb solltest du bei einer betroffenen Gehaltszahlung schnell mit der Bank klären, welche Schutzmöglichkeiten bestehen.
Kann ich trotz gesperrtem Konto ein neues Konto eröffnen?
Das hängt von der konkreten Situation ab. Ein neues Konto ist nicht automatisch eine Lösung für eine bestehende Pfändung oder andere rechtliche Maßnahme.
Kann ein Konto wegen fehlender Identitätsdaten gesperrt werden?
Eine Bank kann bei fehlenden oder nicht aktuellen Kundendaten zusätzliche Prüfungen verlangen. Welche Folgen daraus entstehen, hängt vom konkreten Fall ab.
Was tun, wenn die Bank nicht antwortet?
Stelle deine Anfrage schriftlich über einen offiziellen Kommunikationsweg der Bank und bewahre die Kommunikation auf. Wenn das Problem nicht gelöst wird, kannst du das Beschwerdeverfahren der Bank und gegebenenfalls weitere Beschwerde- oder Schlichtungsmöglichkeiten prüfen. BaFin – Verbraucherbeschwerden
Fazit
Ein Bankkonto gesperrt zu sehen, kann zunächst beunruhigend sein. Die Sperre bedeutet aber nicht automatisch, dass du dein Geld verloren hast.
Der entscheidende Punkt ist der Grund der Einschränkung.
Eine Sicherheitsprüfung wegen einer ungewöhnlichen Transaktion ist etwas anderes als eine Kontopfändung. Fehlende Identitätsdaten sind wiederum anders zu behandeln als eine gerichtliche Maßnahme.
Deshalb solltest du nicht mit einer pauschalen Lösung reagieren.
Der sinnvollste Ablauf ist:
Grund feststellen → Bank kontaktieren → erforderliche Unterlagen bereitstellen → bei Pfändung P-Konto prüfen → wichtige Zahlungen absichern → Kommunikation dokumentieren.
Wenn es um eine Pfändung geht, solltest du besonders schnell handeln, weil dann spezielle Schutzregeln gelten können.
Bei einer Bankprüfung solltest du dagegen vor allem sachlich mit der Bank zusammenarbeiten und die verlangten Informationen nachvollziehbar bereitstellen.
Für diesen Artikel würde ich nur thematisch passende interne Links setzen:
- Bankkonto in Deutschland eröffnen →
https://regionguide.de/bankkonto-in-deutschland-eroffnen-der-einfache-guide-fur-expats/ - Bankkarte verloren →
https://regionguide.de/bankkarte-verloren/ - Steuer-ID Deutschland →
https://regionguide.de/steuer-id-deutschland/